Nutzen und Mehrwert sind gefragt
Top-10 der ICT-Sparten
Die Gewichtung im Schweizer ICT-Markt hat sich leicht verschoben. Dahinter dürften neben dem Technologiewandel auch geopolitische Unsicherheiten stehen. Viele Kunden reagieren mit kürzeren Planungshorizonten: Sie investieren gezielter und messen Projekte stärker an einem raschen Return on Investment. Das begünstigt Lösungen mit unmittelbar erkennbarem Nutzen und erhöht den Druck auf Angebote, deren Wirkung sich erst längerfristig zeigt.
ICT-Dientstleistungen
Die ICT-Dienstleistungen bleiben mit 23,3 Milliarden Franken die grösste Sparte. Gegenüber 2024 sank der Umsatz um rund 1,8 Milliarden Franken oder 7,1 Prozent. Dahinter steht weniger ein schwindender Digitalisierungsbedarf als ein verändertes Investitionsverhalten. Unternehmen vergeben Projekte selektiver, verlangen kürzere Umsetzungszeiten und einen rasch nachweisbaren Nutzen. Gefragt waren 2025 vor allem Cloud-Migration, Cybersecurity, Datenmanagement, KI-Integration und Managed Services. Klassische Beratungs-, Integrations- und Outsourcing-Leistungen geraten dagegen durch Automatisierung, Standardisierung und internationale Konkurrenz unter Margendruck. Verzögerte Aufträge infolge geopolitischer und konjunktureller Unsicherheiten dürften den Umsatz belastet haben. Chancen haben Anbieter, die Technologie, Branchenwissen und Betrieb verbinden. Für 2026 ist eher mit einer selektiven Erholung zu rechnen: Zulegen dürften Leistungen, deren Beitrag zu Effizienz, Sicherheit und Resilienz klar messbar ist.
Verkauf/Distribution
Das Plus von 0,4 Prozent gegenüber dem Vorjahr steht für Stabilität, aber kaum für Wachstum. Ersatzbeschaffungen, KI-fähige Geräte sowie Investitionen in Cloud-, Netzwerk- und Sicherheitslösungen stützten das Geschäft. Gleichzeitig verlängern sich Nutzungszyklen, während direkte Herstellerkanäle und die Preistransparenz im E-Commerce den Margendruck verschärfen. Für Distributoren reicht es deshalb nicht mehr, Produkte nur verfügbar zu machen und auszuliefern. Gefragt sind Konfiguration, Finanzierung, Logistik und Beratung sowie die automatisierte Bereitstellung und Abrechnung von Cloud- und Abonnementdiensten.
Telekommunikation
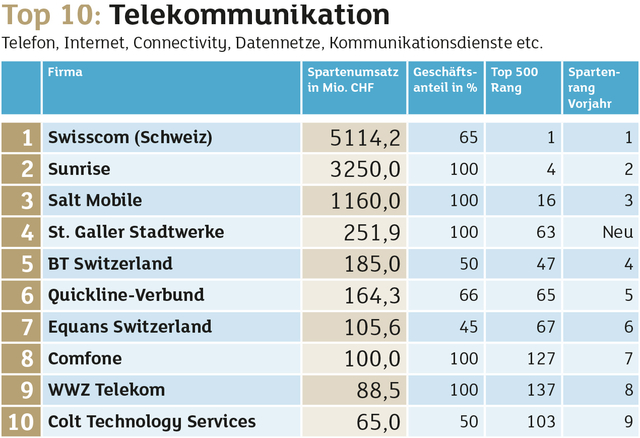
Die Sparte Telekommunikation steigerte ihren Umsatz 2025 um 9,3 Prozent auf knapp 10,85 Milliarden Franken und zählt damit zu den wachstumsstärksten Bereichen. Das Plus darf jedoch nicht mit einer flächendeckend höheren Nachfrage gleichgesetzt werden. Der Schweizer Markt ist weitgehend gesättigt; klassische Telekomdienste stehen unter Preis- und Wettbewerbsdruck. Wachstum entsteht vor allem bei Mobilfunkanschlüssen, Glasfaser, Wholesale-Angeboten sowie ergänzenden Leistungen rund um Sicherheit, Cloud-Anbindung und vernetzte Geräte. Zugleich beschleunigt sich der technologische Umbau: 5G wird ausgebaut, Glasfaser ersetzt schrittweise Kupfer, und alte Mobilfunkstandards verschwinden. Für die Anbieter bedeutet dies hohe Investitionen, obwohl Kunden bei Abonnements preissensibel bleiben. Chancen bieten Geschäftskunden, die ausfallsichere Netze, IoT-Lösungen und geschützte Datenverbindungen benötigen. 2026 dürfte das Basisgeschäft nur verhalten wachsen. Zusätzliche Umsätze sind vor allem dort zu erwarten, wo Konnektivität mit Sicherheit und digitalen Diensten verbunden wird.
Business-Software
Die Sparte Business-Software steigerte ihren Umsatz 2025 um 4,9 Prozent auf knapp 10,26 Milliarden Franken. Das Wachstum zeigt, dass Unternehmen zentrale Anwendungen trotz zurückhaltender Budgets weiter modernisieren. Gefragt waren vor allem cloudbasierte ERP-, CRM- und Finanzlösungen, die Prozesse vereinheitlichen, Daten besser nutzbar machen und rasch messbare Effizienzgewinne versprechen. Zusätzlichen Schub brachte künstliche Intelligenz: Sie hält als Assistent für Analysen, Prognosen, Kundenservice und Routinearbeiten Einzug in bestehende Plattformen. Gleichzeitig prüfen Kunden genauer, ob neue Funktionen ihren Aufpreis rechtfertigen. Lange Einführungsprojekte, steigende Abonnementskosten und die Abhängigkeit von einzelnen Anbietern bremsen den Markt. Hinzu kommen hohe Anforderungen an Datenschutz, Integration und Datenstandort. Chancen haben Anbieter mit branchenspezifischen Lösungen, offenen Schnittstellen und klar kalkulierbarem Nutzen. Für 2026 ist weiteres Wachstum wahrscheinlich. Entscheidend wird sein, ob KI-Funktionen produktiv eingesetzt werden und nicht im Pilotstadium verharren.
PCs, Notebooks, Mobile Devices
Die Sparte PC, Notebooks und Mobile Devices setzte 2025 knapp 5,67 Milliarden Franken um. Das Plus von 1,4 Prozent signalisiert eine leichte Erholung, aber keinen neuen Geräteboom. Vor allem Unternehmen erneuerten überalterte PC-Flotten und trieben den Wechsel auf Windows 11 voran, nachdem der reguläre Support für Windows 10 im Oktober endete. Gleichzeitig kamen mehr Notebooks mit speziellen KI-Prozessoren auf den Markt. Noch entscheiden sich viele Kunden jedoch nicht wegen der KI, sondern aufgrund von Sicherheit, Leistung, Akkulaufzeit und zentraler Verwaltung für ein neues Gerät. Bei Smartphones bleibt der Schweizer Markt weitgehend gesättigt. Längere Nutzungszyklen und geringe Technologiesprünge dämpfen die Stückzahlen, während höherpreisige Modelle den Umsatz stützen. Gefragt sind robuste Geräte, lange Update-Garantien und ein tiefer Gesamtaufwand über die Nutzungsdauer. Risiken bleiben Preisdruck, Wechselkurse und geopolitisch anfällige Lieferketten. 2026 dürfte der Nachlauf der PC-Erneuerungen den Markt stützen. Für stärkeres Wachstum müssen lokale KI-Funktionen allerdings einen klaren praktischen Nutzen liefern.
Netzwerktechnologie
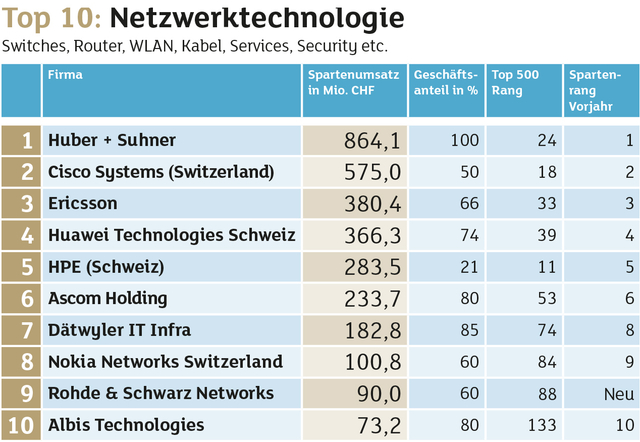
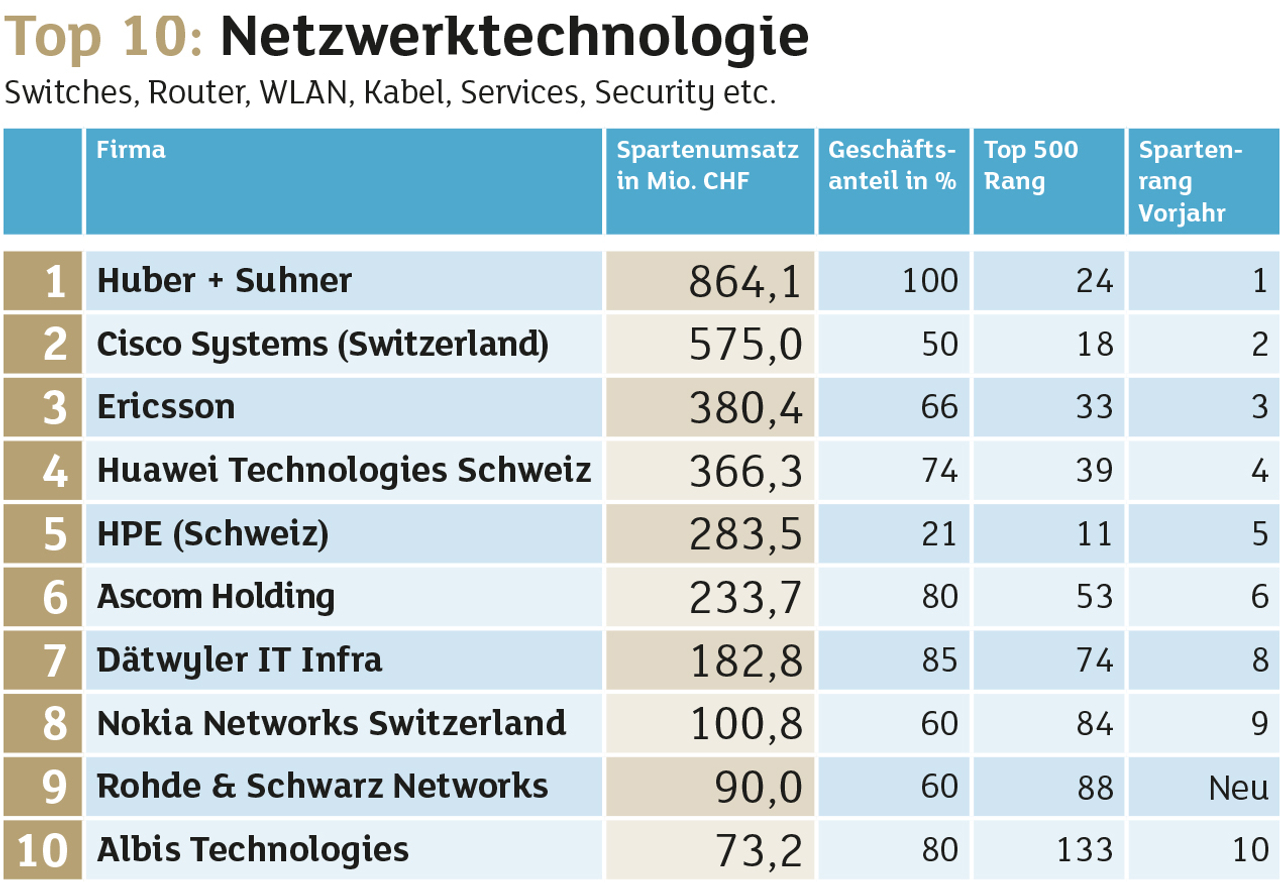
Nach den umfangreichen Erneuerungen der Vorjahre wurden Beschaffungen teilweise verschoben oder etappiert. Besonders klassische Router-, Switch- und WLAN-Projekte litten unter der Zurückhaltung. Der Bedarf an leistungsfähigen Netzen wächst dennoch: Cloud-Anwendungen, hybride Arbeitsmodelle, vernetzte Geräte und KI-Workloads erzeugen mehr Datenverkehr und verlangen geringe Latenzzeiten. Investiert wurde deshalb gezielt in Wi-Fi 7, Rechenzentrumsnetze sowie SD-WAN- und SASE-Lösungen, die Konnektivität und Sicherheit enger verbinden. Kunden achten stärker auf zentrale Verwaltung, Automatisierung, Transparenz und einen möglichst störungsfreien Betrieb. Damit verschiebt sich das Geschäft von einzelnen Geräten zu softwaregesteuerten Plattformen und laufenden Services. Risiken bleiben hohe Preise, komplexe Migrationen und geopolitisch anfällige Lieferketten.
Internet-Dienstleistungen
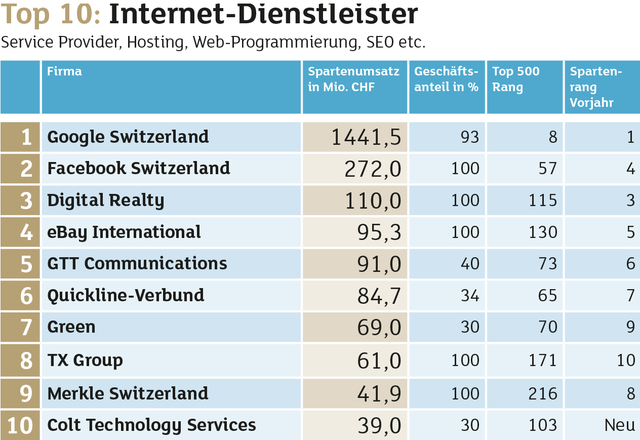
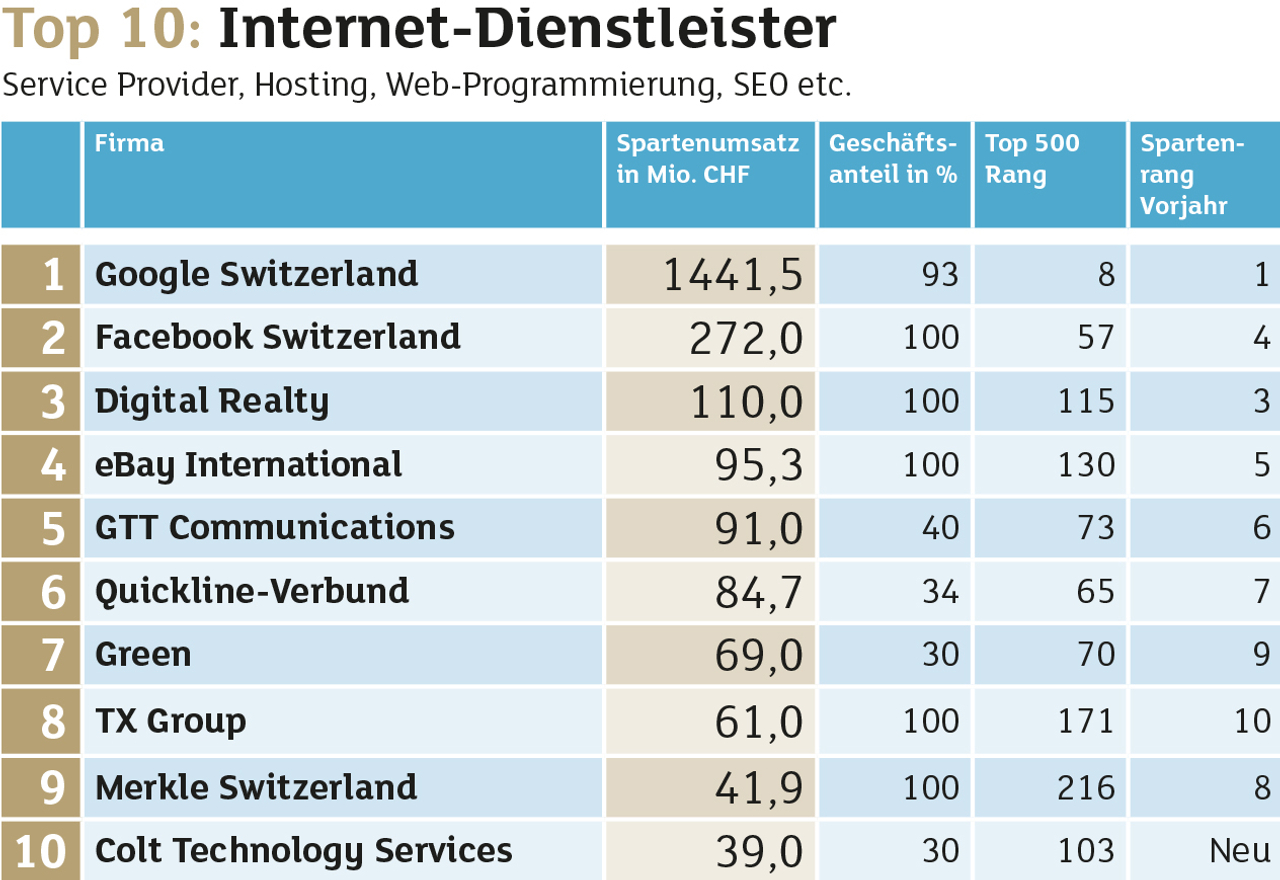
Die Internet-Dienstleister verzeichneten 2025 einen deutlichen Umsatzrückgang von 16,1 Prozent auf rund 2,74 Milliarden Franken. Das Minus steht im Kontrast zum steigenden Bedarf an digitalen Diensten. Das Geschäft verlagert sich jedoch zu globalen Cloud-Plattformen oder wird in umfassendere ICT- und Telekomangebote integriert. Gleichzeitig optimieren Unternehmen ihre Cloud-Nutzung, bündeln Anbieter und hinterfragen laufende Kosten. Unter Druck geraten standardisierte Leistungen wie Hosting, Domains und reine Internetanbindung, bei denen vor allem Preis und Skalierung entscheiden. Chancen bieten Managed Hosting, Plattformdienste sowie Lösungen für sichere Datenhaltung und digitale Souveränität. Banken, Behörden und das Gesundheitswesen verlangen nachvollziehbare Datenstandorte, hohe Verfügbarkeit und klare rechtliche Zuständigkeiten. Risiken bleiben der Wettbewerb mit Hyperscalern, hohe Infrastrukturkosten und regulatorische Unsicherheiten.
Komponenten und Halbleiterbauteile
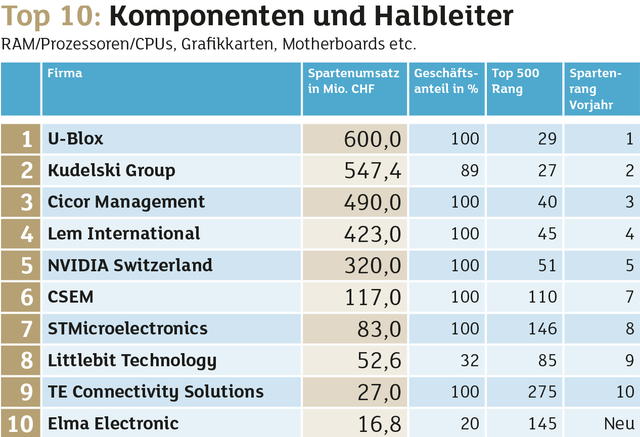
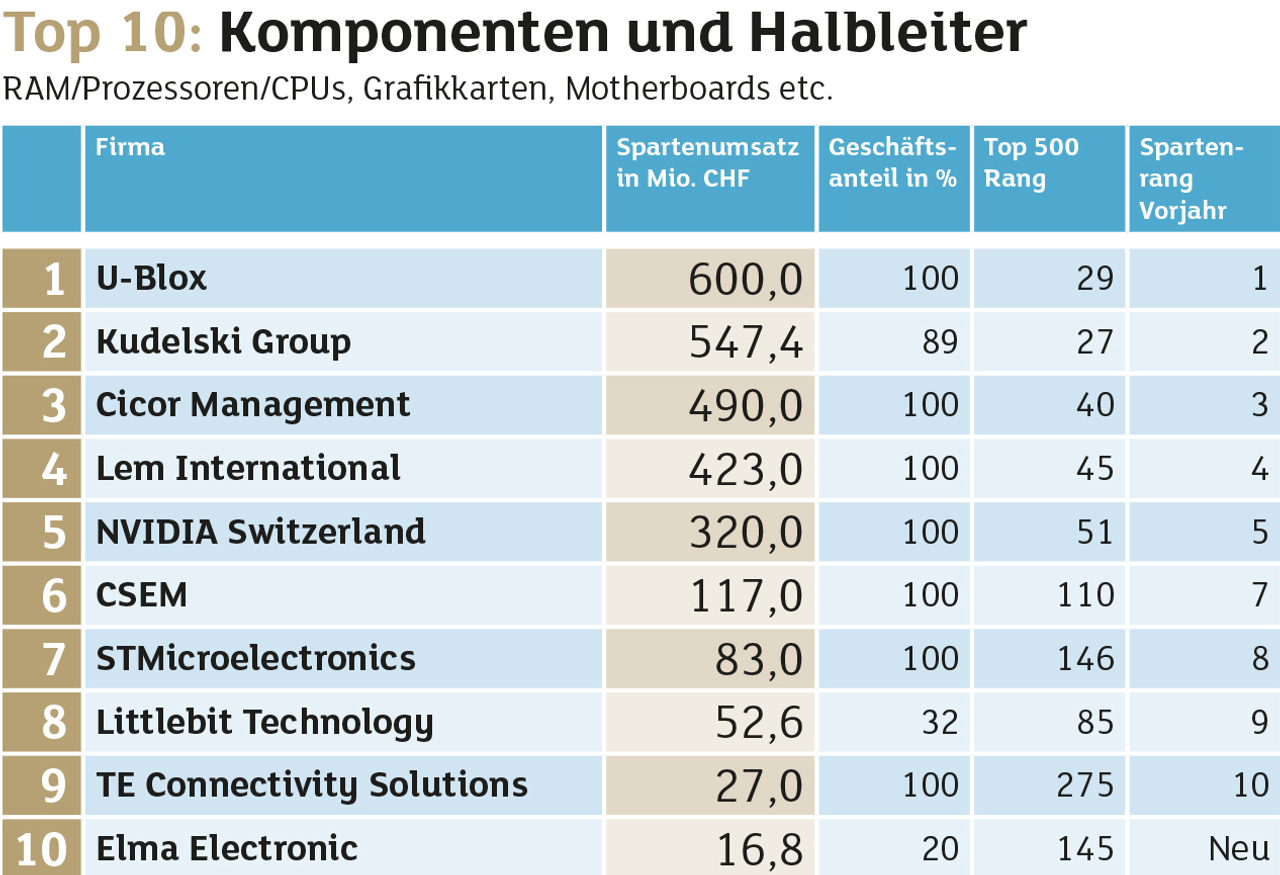
Der Rückgang von 6,0 Prozent überrascht, weil der weltweite Halbleitermarkt dank KI-Rechenzentren kräftig zulegte. Dieses Wachstum konzentrierte sich jedoch auf leistungsstarke Prozessoren, Speicherchips und wenige globale Anbieter. Im Schweizer Markt wirkten dagegen die verhaltene Nachfrage aus Industrie, Fahrzeugbau und Unterhaltungselektronik sowie der Abbau bestehender Lagerbestände. Gleichzeitig bleibt der Bedarf an spezialisierten Sensoren, Leistungselektronik, energieeffizienten Chips und Komponenten für Medizintechnik, Automation und IoT intakt. Schweizer Anbieter können hier mit Präzision, kundenspezifischen Lösungen und kurzen Entwicklungswegen punkten. Überdurchschnittliche Chancen bieten Komponenten für KI-Infrastruktur, Robotik, Energieversorgung und sichere vernetzte Systeme.
Peripherie
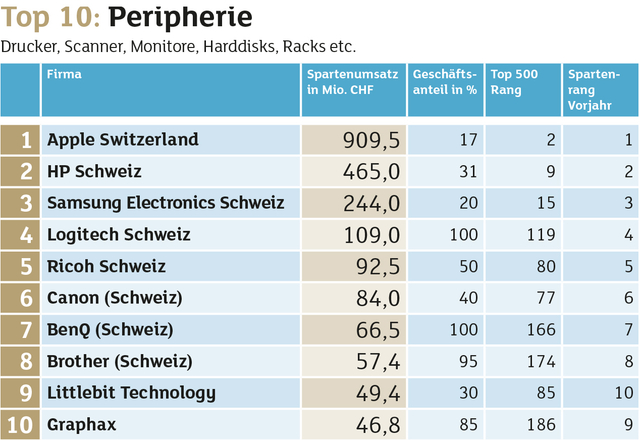
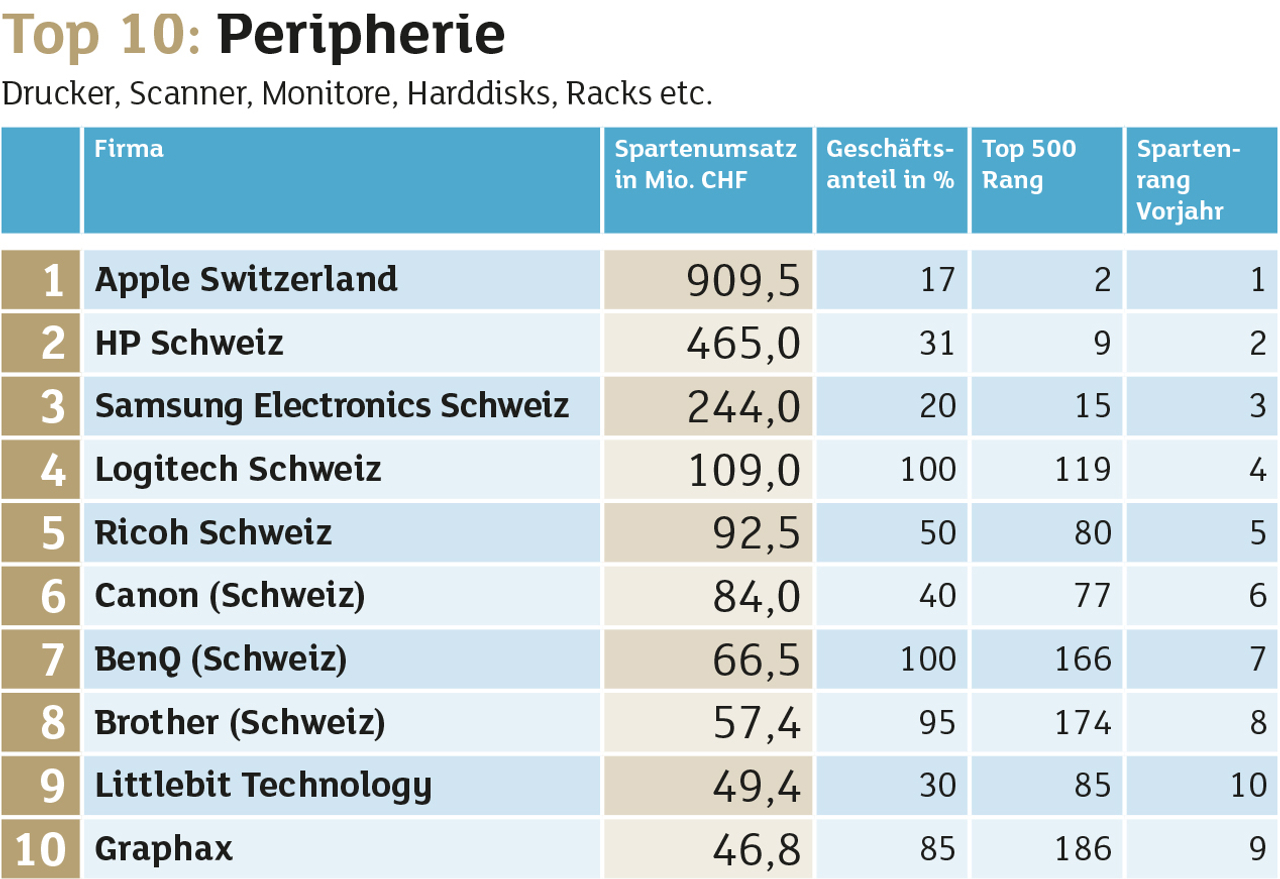
Die Sparte zeigt einen weitgehend gesättigten Markt, der vor allem von Ersatzbeschaffungen lebt. Zusätzliche Nachfrage entstand durch die Erneuerung von PC-Arbeitsplätzen: Grössere Monitore, Dockingstationen, Headsets, Kameras sowie ergonomische Tastaturen und Mäuse gehören inzwischen zur Grundausstattung hybrider Arbeitsmodelle. Im Druckersegment setzt sich dagegen der strukturelle Rückgang fort, weil Prozesse digitalisiert und weniger Dokumente ausgegeben werden. Gefragt bleiben sichere Multifunktionsgeräte und Managed-Print-Angebote, die Verbrauch, Wartung und Kosten transparent steuern. Bei privaten Käufern sorgen Gaming und Content Creation für Nachfrage nach hochwertigen Displays und Eingabegeräten. Geschäftskunden achten stärker auf Kompatibilität, Energieverbrauch, Lebensdauer und zentrale Verwaltung. Risiken bleiben tiefe Onlinepreise und austauschbare Standardprodukte. Gute Chancen haben Anbieter, die langlebige Geräte mit Service, Rücknahme und nachvollziehbaren Betriebskosten verbinden.
Infrastruktur-/Systemmanagement
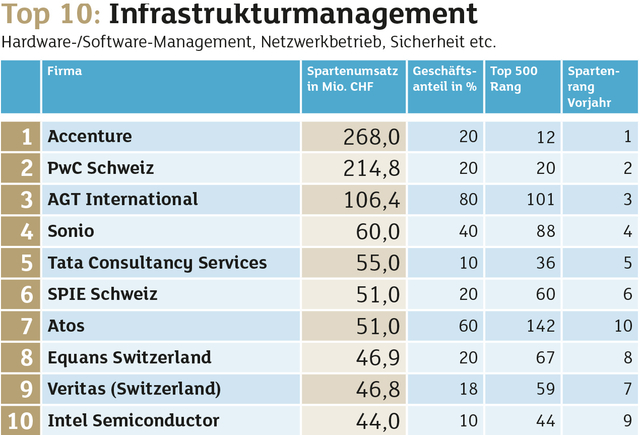
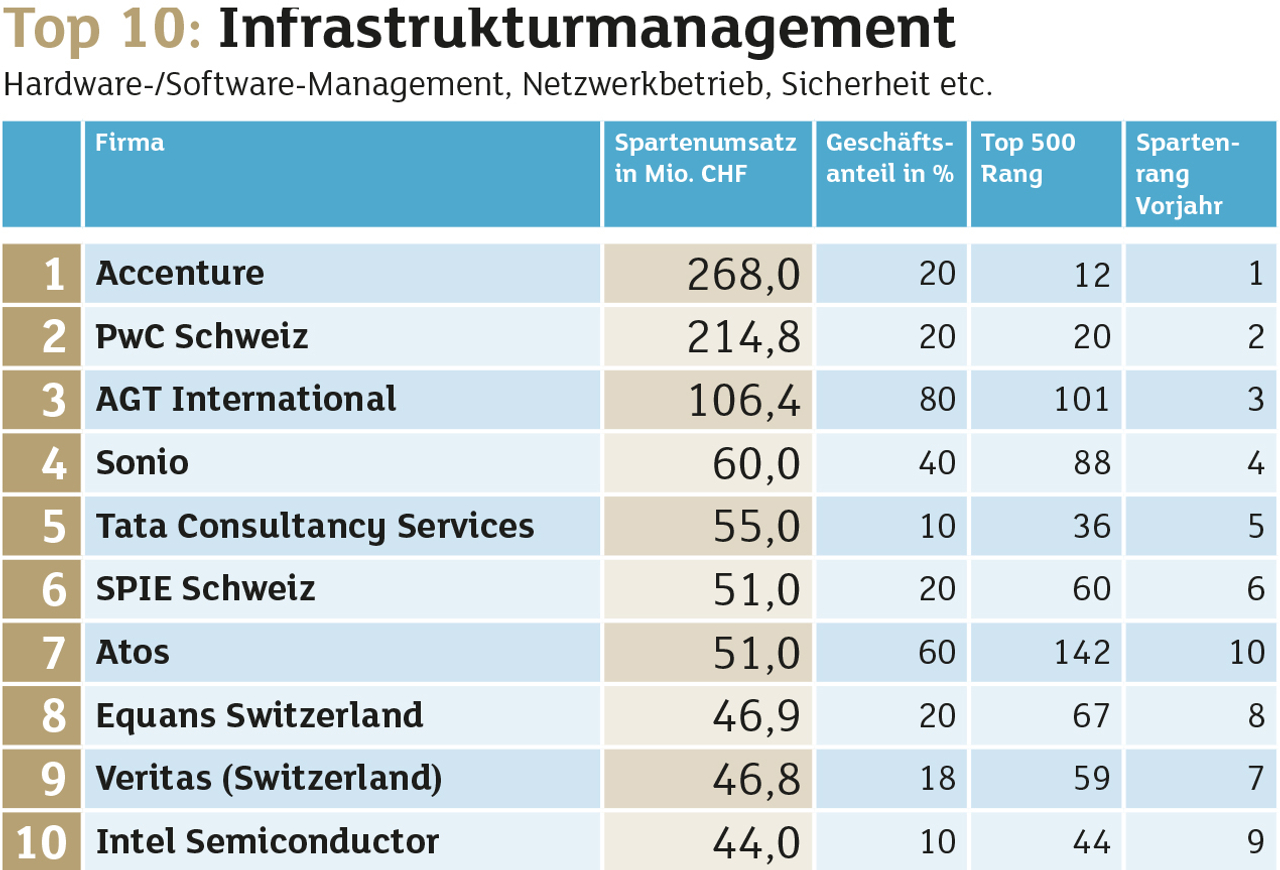
Das Wachstum im Spartenumsatz folgt der zunehmenden Komplexität hybrider IT-Landschaften: Anwendungen und Daten verteilen sich auf eigene Rechenzentren, mehrere Clouds und dezentrale Arbeitsplätze. Unternehmen benötigen deshalb einen zentralen Überblick über Leistung, Verfügbarkeit, Sicherheit und Kosten. Gefragt waren Plattformen für Monitoring, Observability, IT-Service-Management und automatisierte Betriebsabläufe. Künstliche Intelligenz hilft, Störungen früher zu erkennen, Ursachen einzugrenzen und Standardaufgaben selbstständig auszuführen. Gleichzeitig gewinnt FinOps an Bedeutung, weil Unternehmen ihre Cloud-Ausgaben genauer kontrollieren und ungenutzte Ressourcen abbauen. Risiken entstehen durch überlappende Werkzeuge, hohe Integrationskosten und die Abhängigkeit von einzelnen Plattformen. Künftig gefragt Angebote sein, die technische Überwachung, Kostensteuerung und Sicherheit verbinden und den Betrieb nachweisbar vereinfachen.
Kommunikation
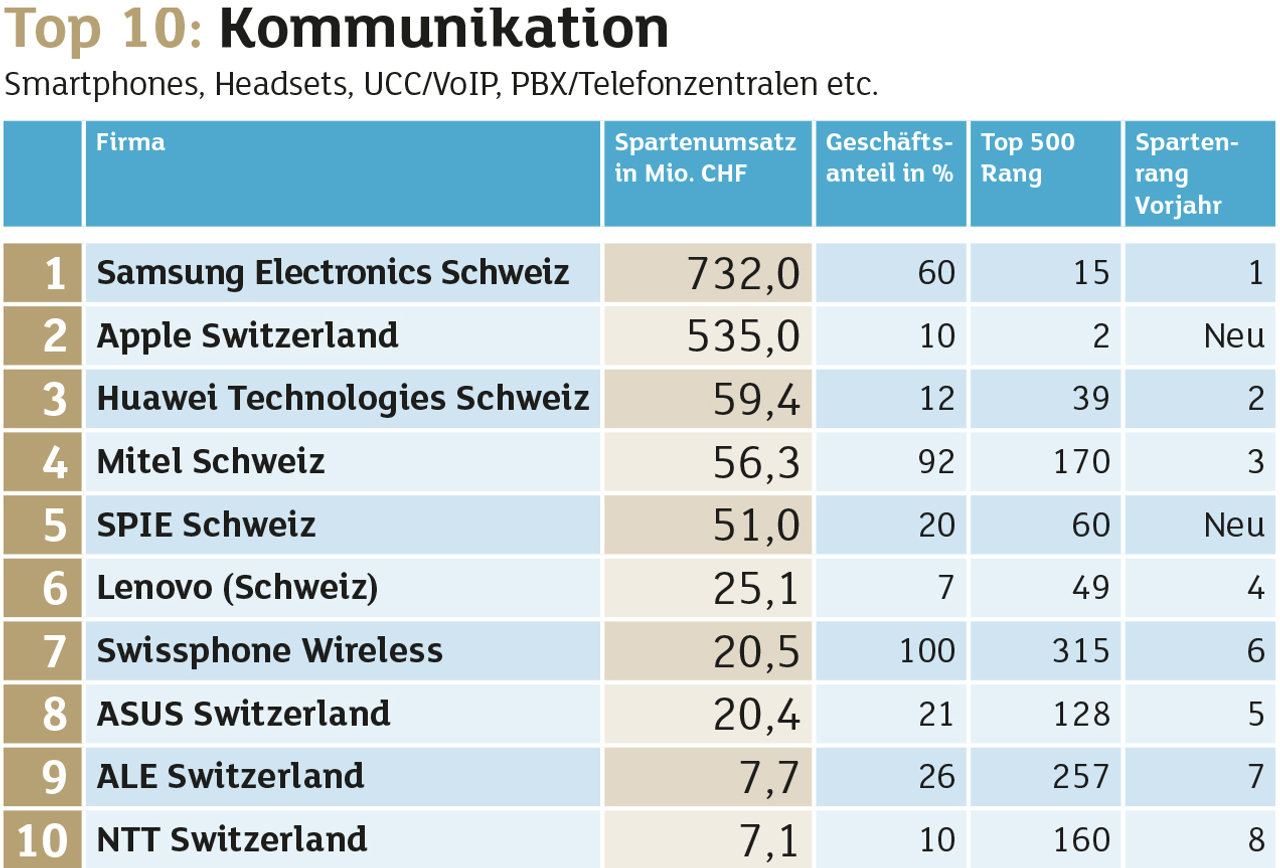
Der Markt für Kommunikationslösungen blieb 2025 in Bewegung. Cloudbasierte Plattformen verdrängen klassische Telefonanlagen und führen Sprache, Video, Messaging und Zusammenarbeit in einer gemeinsamen Umgebung zusammen. Hybride Arbeitsmodelle stützen die Nachfrage, der pandemiebedingte Wachstumsschub ist jedoch vorbei. Unternehmen konsolidieren ihre Werkzeuge und prüfen, ob zusätzliche Abonnemente tatsächlich produktiver machen. Künstliche Intelligenz setzt neue Akzente: Automatische Protokolle, Übersetzungen, Zusammenfassungen und intelligente Anrufsteuerung sollen Mitarbeitende entlasten und den Kundenservice beschleunigen. Gefragt sind zudem die nahtlose Einbindung in bestehende Geschäftssoftware, hohe Sprachqualität, zuverlässiger Betrieb und ein klar geregelter Datenstandort. Spezialanbieter geraten durch gebündelte Plattformangebote grosser Hersteller unter Druck. Weitere Risiken sind Anbieterabhängigkeit, überlappende Lizenzen und Datenschutzfragen bei aufgezeichneten Gesprächen.
Security-Software/-Dienstleistungen
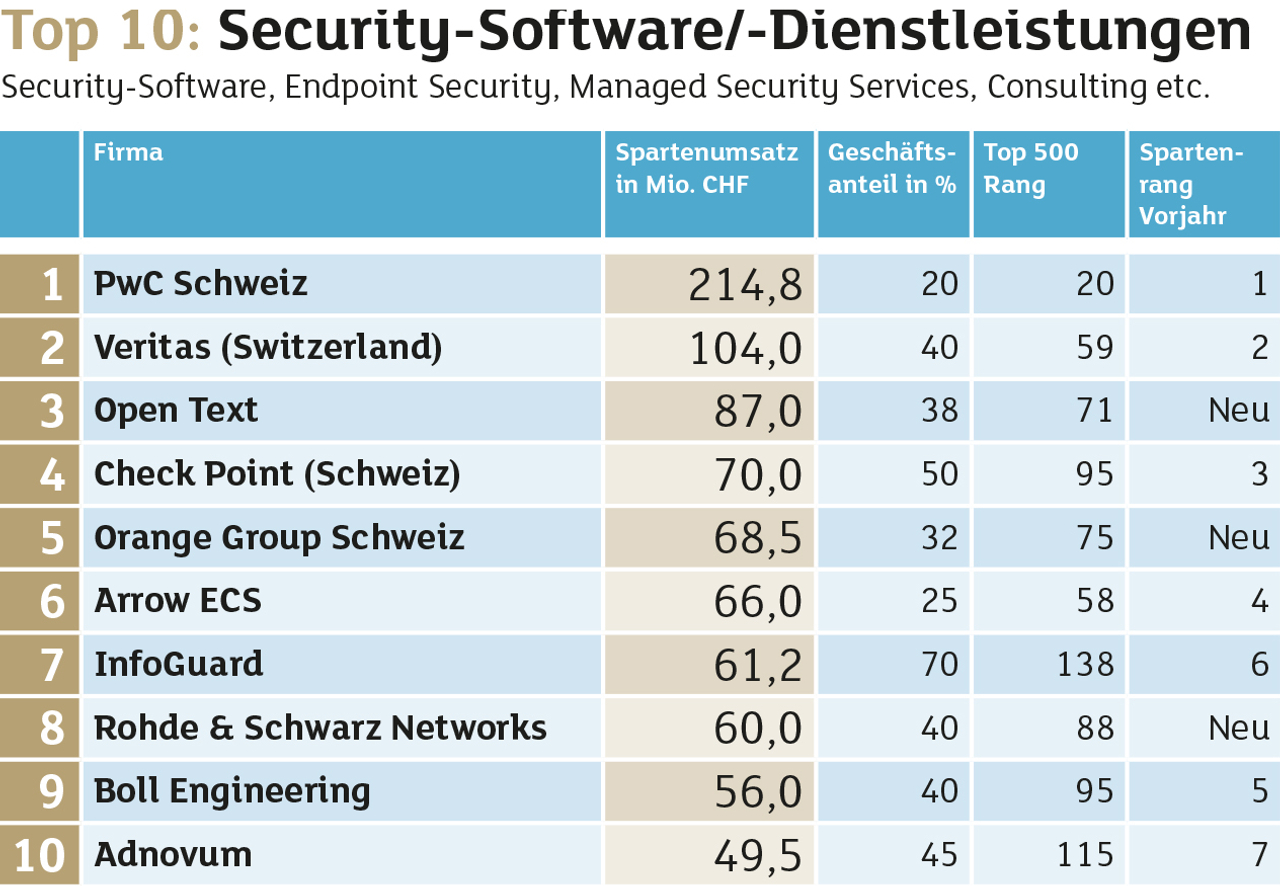
Security-Software und -Dienstleistungen gehörten 2025 zu den robustesten Bereichen des Schweizer ICT-Markts. Die hohe Zahl gemeldeter Vorfälle zeigt, dass Betrug, Phishing, Ransomware und gezielte Angriffe auf hohem Niveau bleiben. Zusätzlichen Handlungsdruck brachte die im April eingeführte Meldepflicht für Cyberangriffe auf kritische Infrastrukturen. Unternehmen investierten vor allem in Identitätsschutz, Cloud Security, Endpoint Detection, Datensicherung und kontinuierliche Überwachung. Weil eigene Spezialisten fehlen, wächst die Nachfrage nach Managed Detection and Response, Security Operations Centers und Unterstützung bei Notfällen. Künstliche Intelligenz wirkt in beide Richtungen: Sie beschleunigt Analyse und Reaktion, hilft Angreifern aber auch bei personalisierten Täuschungsversuchen. Kunden verlangen zunehmend einen belegbaren Sicherheitsgewinn statt weiterer Einzelwerkzeuge.
Storage/Massenspeicher
Der Storage-Markt entwickelte sich 2025 moderat, obwohl die gespeicherten Datenmengen weiter stark zunahmen. KI-Anwendungen, Analytics, Video und vernetzte Systeme erzeugen vor allem unstrukturierte Daten und erhöhen den Bedarf an schnellen, skalierbaren Speicherplattformen. Gefragt waren All-Flash-Systeme für leistungsintensive Anwendungen sowie Objekt- und Cloud-Speicher für grosse Datenbestände. Viele Unternehmen kombinierten lokale Systeme mit mehreren Clouds, um Leistung, Kosten und Vorgaben zum Datenstandort auszubalancieren. Gleichzeitig wurde Storage stärker zum Bestandteil der Cyberresilienz. Unveränderbare Sicherungskopien, getrennte Backups und rasch getestete Wiederherstellungsverfahren sollen die Folgen von Ransomware begrenzen. Kunden achten zudem genauer auf Datenklassifizierung, automatische Verlagerung zwischen Speicherklassen und transparente Cloud-Gebühren.
Softwareentwicklung
Mehr als vier von fünf Schweizer Softwareunternehmen nutzten gemäss der Swiss Software Industry Survey bereits KI in der Entwicklung. Coding-Assistenten, automatisierte Tests sowie Low-Code- und No-Code-Plattformen beschleunigen die Umsetzung und senken den Aufwand für Routinearbeiten. Kunden erwarten dadurch kürzere Projektlaufzeiten, flexiblere Etappen und früher sichtbare Resultate. Gefragt waren vor allem die Modernisierung bestehender Anwendungen, Cloud-native Lösungen, Schnittstellen, Datenplattformen und die Integration von KI-Funktionen. Gleichzeitig steigt die Verantwortung der Anbieter: Automatisch erzeugter Code muss auf Sicherheit, Qualität, Urheberrechte und regulatorische Vorgaben geprüft werden. Unter Druck geraten klassische Abrechnungsmodelle nach geleisteten Stunden, wenn Werkzeuge die Produktivität erhöhen. Chancen haben Entwicklungspartner, die Branchenwissen, Architektur und Betrieb verbinden und den Geschäftsnutzen früh belegen.
Server
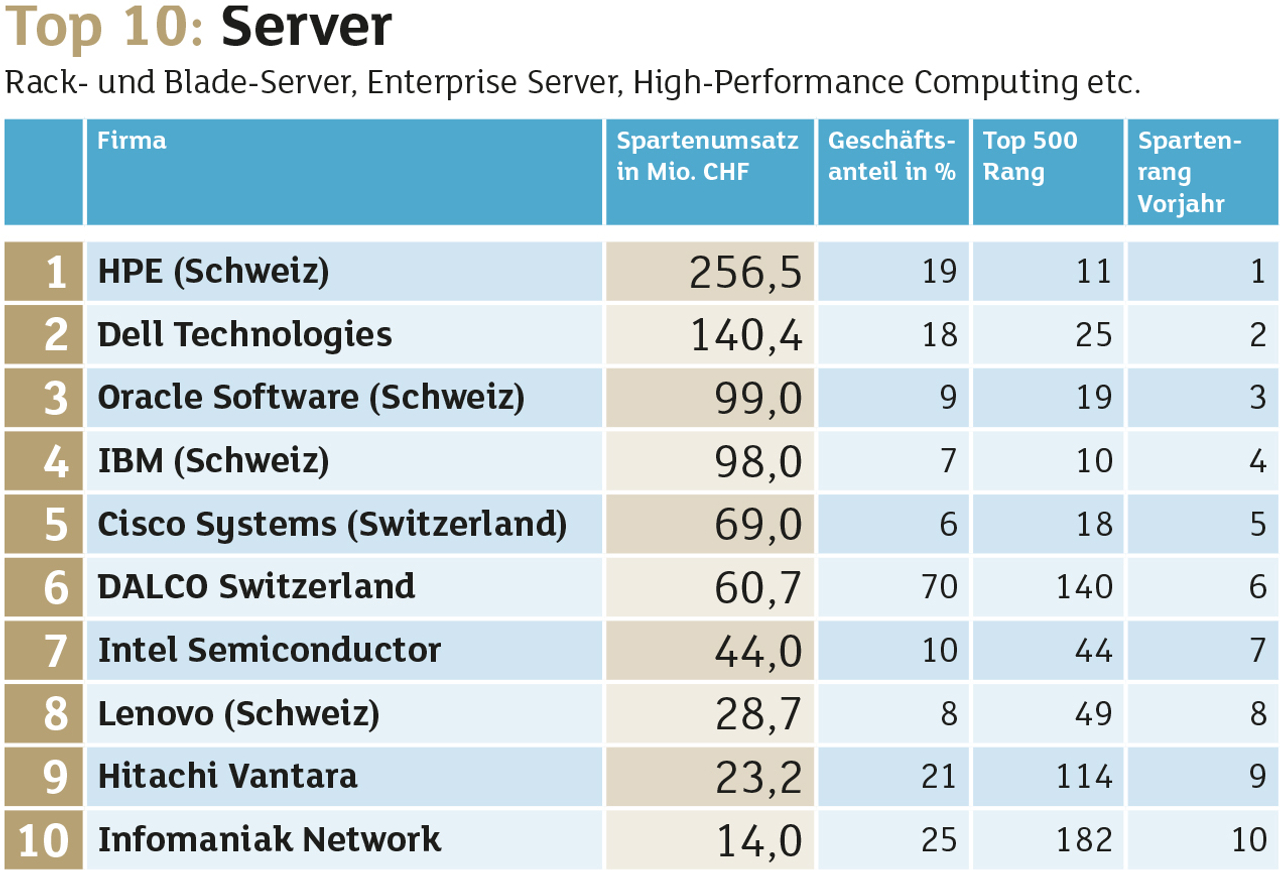
Während klassische Systeme nur selektiv ersetzt wurden, stieg die Nachfrage nach GPU-beschleunigten Servern für künstliche Intelligenz und Hochleistungsrechnen stark. Im Schweizer Markt investieren vor allem Rechenzentrumsbetreiber, Hochschulen, Finanzinstitute und andere regulierte Branchen in lokale Rechenleistung. Datenstandort, geringe Latenz und digitale Souveränität sprechen dafür, bestimmte Anwendungen nicht vollständig in globale Clouds zu verlagern. Gleichzeitig bleiben Cloud- und Mietmodelle attraktiv, weil KI-Server teuer sind und rasch veralten. Gefragt sind hohe Rechendichte, schnelle Speicher- und Netzwerkverbindungen sowie energieeffiziente Kühlung. Damit wird die Strom- und Wärmeplanung zum entscheidenden Teil der Beschaffung. Für 2026 ist weiteres Wachstum wahrscheinlich, dürfte sich aber stark auf KI-Infrastruktur und spezialisierte Hochleistungssysteme konzentrieren.
System-Software
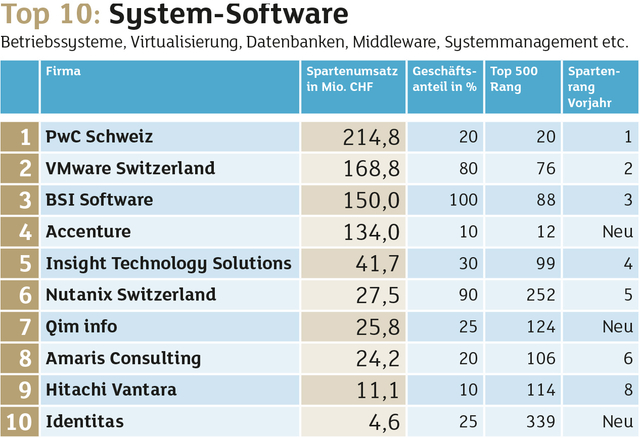
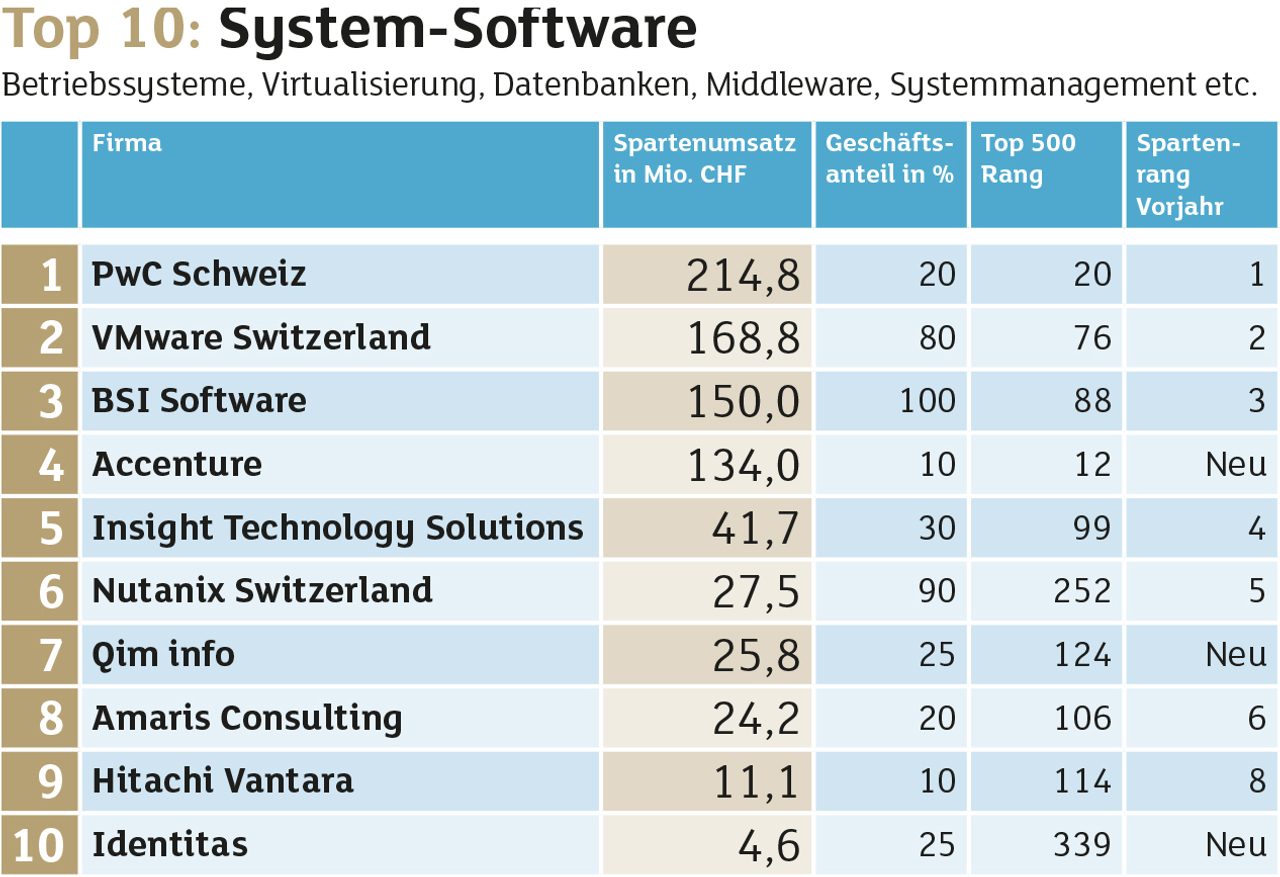
Der Markt für System-Software wurde 2025 weniger durch neue Betriebssysteme als durch die Neuordnung der Plattformlandschaft geprägt. Steigende Lizenzkosten veranlassten Unternehmen, ihre Virtualisierungsumgebungen zu überprüfen und Alternativen zu evaluieren. Gleichzeitig verbreiteten sich Container, Kubernetes und hybride Cloud-Architekturen weiter. KI erhöht zusätzlich den Bedarf an Software für die Orchestrierung von Rechenleistung, Speicher und Beschleunigern. Kunden verlangen sichere Updates, langfristigen Support, offene Schnittstellen und kalkulierbare Lizenzmodelle. Stabilität, Automatisierung und geringere Herstellerabhängigkeit entscheiden zunehmend über Investitionen. Künftig profitieren dürften Plattformen, die virtuelle Maschinen, Container und KI-Workloads gemeinsam verwalten und einen Anbieterwechsel erleichtern.
Security-Appliances
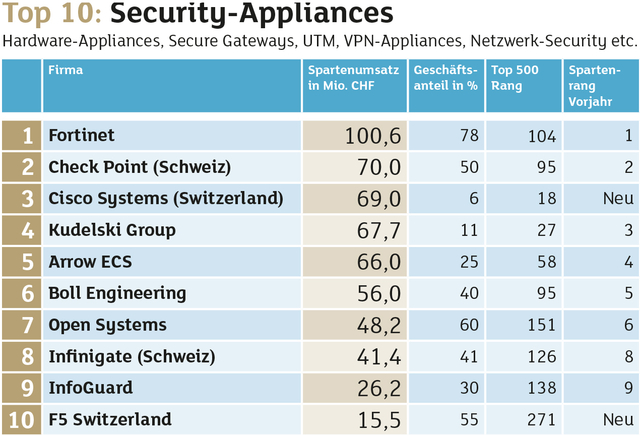
Security-Appliances behaupteten 2025 ihre Rolle als zentrale Schutzinstanz in Unternehmensnetzen. Erneuerungszyklen bei Firewalls und steigende Anforderungen an Cloud-Anbindungen, verschlüsselten Datenverkehr und verteilte Standorte stützten die Nachfrage. Besonders Banken, Industrieunternehmen und kritische Infrastrukturen setzen auf lokale Systeme, um Datenströme leistungsfähig zu kontrollieren und Netze zu trennen. Moderne Appliances verbinden Firewall, Angriffserkennung, Webfilter, VPN und KI-gestützte Analyse in einer Plattform. Kunden erwarten eine zentrale Verwaltung und die Verzahnung mit Endpoint-, Identitäts- und Cloud-Sicherheit. Gleichzeitig verschiebt sich das Geschäft von einmaligen Hardwarekäufen zu Abonnement-, Support- und Managed-Service-Modellen. SASE-Angebote verlagern weitere Funktionen in die Cloud und begrenzen das Wachstum reiner Geräteumsätze.
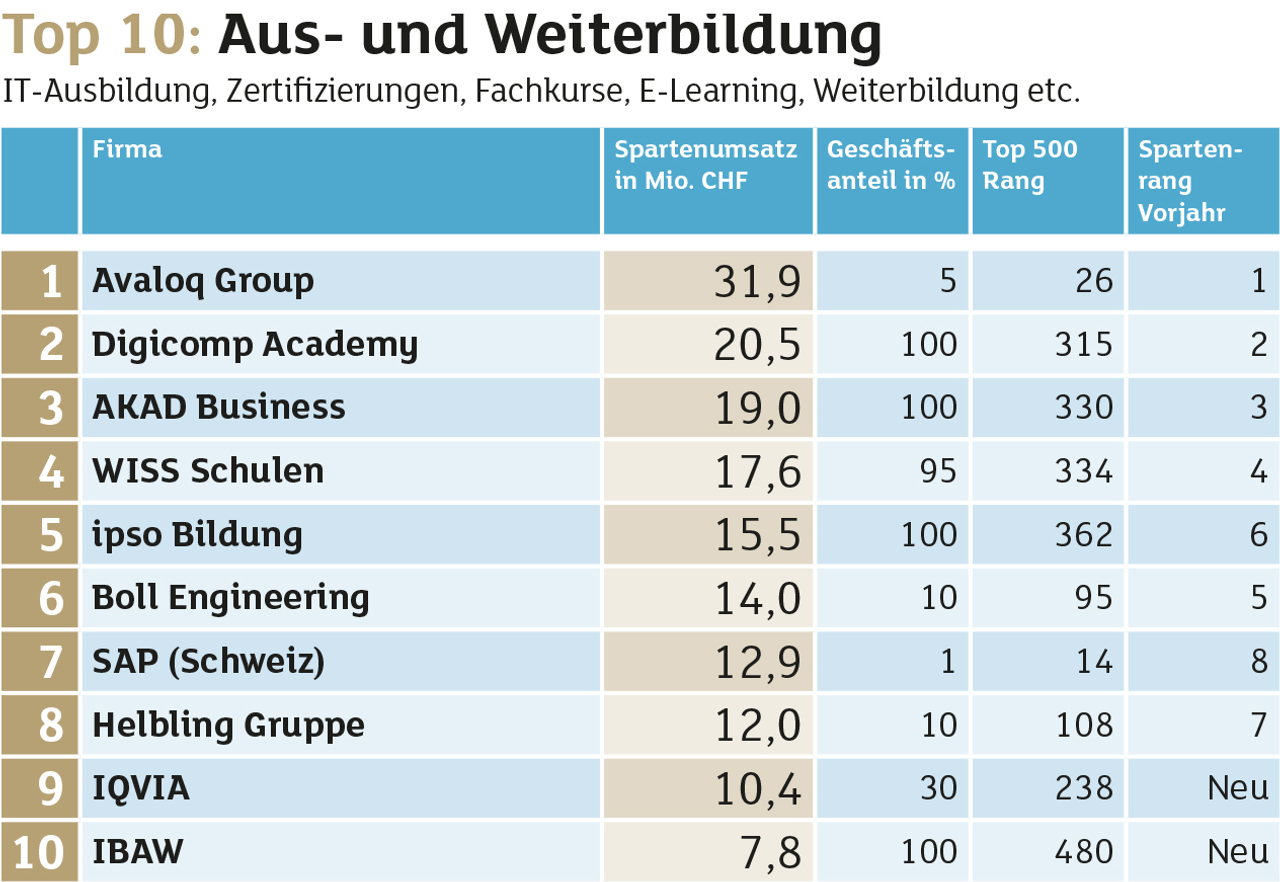
Ausbildung/Schulung
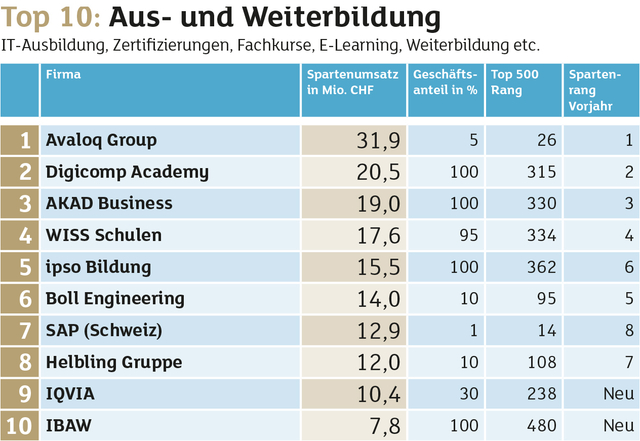
Besonders gefragt waren 2025 Weiterbildungen zu künstlicher Intelligenz, Cybersecurity, Cloud, Datenmanagement und Automatisierung. Unternehmen bevorzugen kompakte Module, praxisnahe Workshops und Zertifizierungen, deren Nutzen sich unmittelbar im Arbeitsalltag zeigt. Reines Produktwissen reicht nicht mehr. Mitarbeitende müssen KI-Ergebnisse beurteilen, Daten verantwortungsvoll einsetzen und regulatorische sowie sicherheitsrelevante Vorgaben verstehen. Hybride Lernformen, virtuelle Labore und KI-gestützte Lernbegleitung machen Angebote flexibler und skalierbarer. Gefragt dürften vor allem kurze Qualifizierungen sein, die bestehende Fachkräfte rasch für neue Aufgaben fit machen und einen konkreten Nutzen im operativen Business bieten.
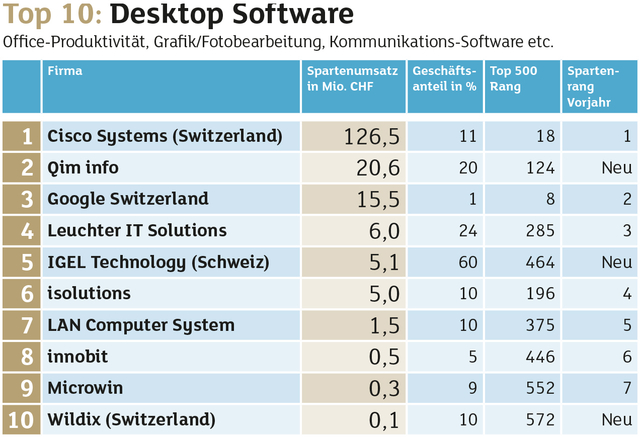
Desktop-Software
Der Markt für Desktop-Software wandelte sich weiter vom Kauf einzelner Lizenzen zu laufenden Abonnement- und Cloud-Modellen. Büro-, Kreativ- und Produktivitätsprogramme bleiben zwar lokal installiert, beziehen Funktionen, Speicher und Updates jedoch zunehmend aus der Cloud. Den wichtigsten Impuls setzte künstliche Intelligenz: Schreibassistenten, Übersetzungen, Bildbearbeitung, Zusammenfassungen und Datenanalysen wurden direkt in vertraute Anwendungen integriert. Kunden prüfen allerdings genauer, ob diese Zusatzfunktionen den höheren Preis rechtfertigen. Der Wechsel auf Windows 11 sorgte ausserdem für Aktualisierungen und Kompatibilitätsprüfungen. Gefragt sind eine einfache Verwaltung, plattformübergreifende Nutzung, sichere Updates und die Kontrolle darüber, wohin Inhalte zur Verarbeitung übertragen werden. Damit gewinnen lokale KI-Funktionen, klare Datenschutzregeln und teilweise auch Open-Source-Alternativen an Bedeutung. Risiken sind steigende Lizenzkosten, Herstellerabhängigkeit und unkontrollierte Datenabflüsse durch KI-Werkzeuge. Für 2026 ist moderates Wachstum zu erwarten, hauptsächlich durch KI-Zusätze und höherwertige Abonnemente statt durch zusätzliche Nutzerlizenzen.
Fazit und Ausblick
Der Schweizer ICT-Markt zeigte 2025 kein einheitliches Bild. Die zehn umsatzstärksten Sparten verloren zusammen rund 1,05 Milliarden Franken oder 1,4 Prozent. Hinter diesem moderaten Rückgang verbergen sich jedoch deutliche Verschiebungen. Telekommunikation, Business-Software und Infrastrukturmanagement legten zu, während ICT-Dienstleistungen, Internet-Dienste, Netzwerktechnologie und Halbleiter teilweise spürbar verloren. Das bestätigt die zunehmende Selektivität der Kunden: Investiert wird dort, wo sich Effizienz, Sicherheit oder betriebliche Resilienz rasch verbessern lassen. KI, Cloud und digitale Souveränität bleiben wichtige Treiber, rechtfertigen aber nicht mehr automatisch höhere Budgets. Gefragt sind konkrete Anwendungen, transparente Kosten und ein messbarer Return on Investment. 2026 dürfte der Markt deshalb weniger von einem breiten Aufschwung als von gezieltem Wachstum geprägt sein. Gute Aussichten haben Anbieter, die Technologie mit Branchenwissen, sicherem Betrieb und klaren Ergebnissen verbinden. Geopolitische Spannungen, Lieferkettenrisiken und wirtschaftliche Unsicherheit bleiben Bremsfaktoren. Mehrwert muss sich auch künftig auszahlen.